Hisenda torna a modificar el calendari d’aplicació per coordinar-lo amb la factura electrònica obligatòria. Repassem què és VeriFactu, a qui afecta i què han de tenir en compte les empreses.
El Ministeri d’Hisenda ha anunciat un nou ajornament de l’entrada en vigor de les obligacions vinculades als sistemes informàtics de facturació, conegudes habitualment com a VeriFactu. El nou calendari situa la seva aplicació a l’octubre de 2028, amb l’objectiu de coordinar-la amb el desplegament de la factura electrònica obligatòria entre empreses i professionals.
La mesura suposa un nou canvi respecte dels terminis previstos fins ara, que fixaven l’entrada en vigor l’1 de gener de 2027 per a les empreses subjectes a l’Impost sobre Societats i l’1 de juliol de 2027 per a la resta d’empreses i persones autònomes.
El motiu principal de l’ajornament és evitar que les empreses hagin d’afrontar dues adaptacions tecnològiques en poc temps: una per complir els requisits dels nous sistemes informàtics de facturació i una altra per adaptar-se a la factura electrònica obligatòria. Hisenda vol fer coincidir tots dos processos i facilitar una transició més coordinada.
Important: VeriFactu i la factura electrònica obligatòria no són el mateix. Són dues obligacions diferents, tot i que afecten els processos de facturació de les empreses i ara es vol coordinar la seva implantació.
Aquest nou ajornament dona més temps per preparar-se, però no elimina l’obligació. A continuació, repassem què és VeriFactu, com funciona, a qui afecta i què han de tenir en compte les empreses.
1. Què és VeriFactu?
Quan parlem de VeriFactu ens referim habitualment a la nova regulació dels sistemes informàtics de facturació (SIF) que utilitzen empreses i professionals.
La normativa estableix que aquests programes han de garantir que els registres de facturació siguin íntegres, conservables, accessibles, llegibles, traçables i inalterables. L’objectiu és avançar en la digitalització de la facturació i evitar que es puguin alterar o eliminar factures una vegada emeses.
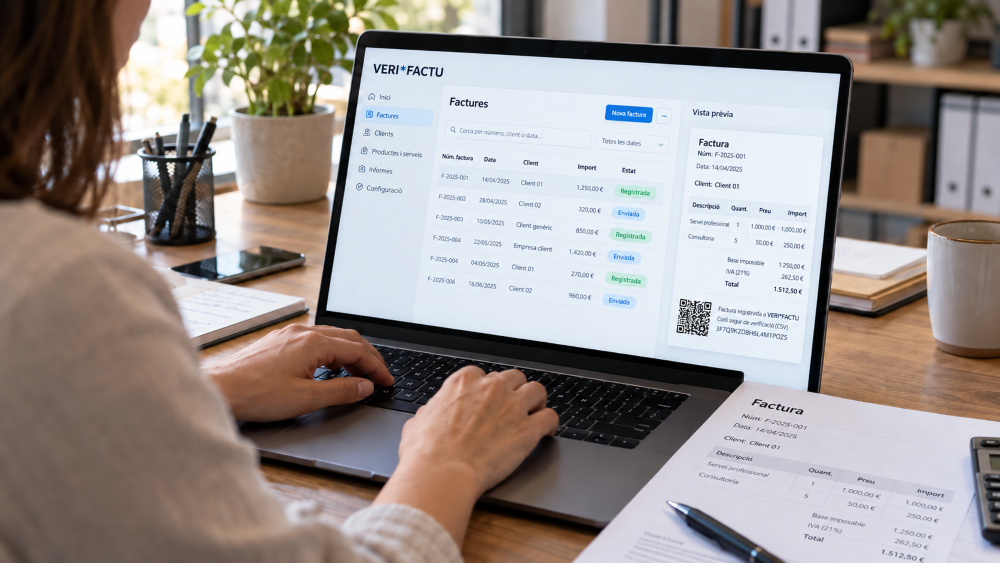
Els sistemes adaptats hauran de generar un registre de facturació amb un format determinat i incorporar un codi QR a les factures.
2. VeriFactu obliga a enviar totes les factures automàticament a Hisenda?
No necessàriament. Aquest és un dels aspectes que acostuma a generar més confusió. La normativa preveu dues modalitats de sistemes informàtics de facturació:
- Modalitat VeriFactu (Remissió voluntària/automàtica): El programa envia els registres de facturació a l’AEAT de manera automàtica en el moment d’emetre-la.
- Modalitat No VeriFactu (sense enviament previ): El programa genera els registres de forma segura i inalterable (amb signatura electrònica i codi hash), però no s’envien a Hisenda automàticament. Queden emmagatzemats al teu sistema per si l’Agència Tributària els requereix més endavant.
3. Quan entrarà en vigor?
El Ministeri d’Hisenda ha anunciat que les obligacions pendents d’aplicació s’ajornaran fins a l’octubre de 2028, fent-les coincidir amb el desplegament de la factura electrònica obligatòria per a empreses i professionals. Fins ara, els terminis previstos eren:
- 1 de gener de 2027, per a les entitats que presenten l’Impost sobre Societats.
- 1 de juliol de 2027, per a la resta d’empreses i persones autònomes afectades.
Amb el nou anunci, aquests terminis deixaran pas al nou calendari de 2028, tant per a empreses com autònoms. En tot cas, caldrà estar pendents de la corresponent modificació normativa que formalitzi aquest ajornament.
4. Per què es torna a ajornar?
El principal objectiu és coordinar VeriFactu amb la factura electrònica obligatòria entre empreses i professionals.
El desplegament de la factura electrònica B2B també exigirà canvis en els sistemes de gestió i facturació de moltes empreses. Aplicar les dues normatives en moments diferents podia comportar haver de modificar els programes de facturació dues vegades en un període relativament curt.
Hisenda ha optat, per tant, per alinear els calendaris i avançar cap a una adaptació més coordinada dels dos sistemes.
5. VeriFactu i factura electrònica són el mateix?
No.
La factura electrònica obligatòria regula principalment la manera com empreses i professionals s’intercanvien les factures en les seves relacions comercials.
La normativa dels sistemes informàtics de facturació, coneguda popularment com a VeriFactu, regula com han de funcionar els programes utilitzats per generar aquestes factures i els registres associats, amb l’objectiu de garantir-ne la integritat, la traçabilitat i la inalterabilitat.
Són, per tant, dues obligacions diferents, tot i que totes dues afecten els processos de facturació de les empreses. Precisament per això el Govern ha decidit coordinar-ne el calendari.
6. Qui haurà d’adaptar el seu sistema de facturació? Hi ha excepcions?
Amb caràcter general, la normativa afecta empreses i professionals que utilitzen sistemes informàtics per emetre factures i que estan subjectes al reglament. Hi ha, però, algunes excepcions:
- Empreses que ja usen SII (Subministrament Immediat d’Informació). Ja envien informació a Hisenda en temps real a través del SII, per la qual cosa no necessiten Verifactu. És a dir, ja tenen un sistema de control fiscal que compleix la mateixa funció.
- Empresaris en mòduls o règim simplificat. Els autònoms que tributen per mòduls estan exempts quan no tenen obligació d’emetre factura a les seves operacions habituals. No obstant això, si en alguna operació específica sí que han de facturar (per exemple, a un altre empresari), llavors sí que s’haurà d’aplicar Verifactu.
- Sector agrari. Els titulars d’explotacions agrícoles, ramaderes i pesqueres que estan exempts de l’IVA no necessiten fer servir Verifactu.
- Qui no està obligat a facturar. Això inclou persones que realitzen activitats esporàdiques sense ser autònoms (sempre que no superin l’SMI i no ho facin de forma habitual), entitats bancàries en certes operacions, i empreses que emeten el 100% de les seves factures de forma totalment manual.
7. Què passarà amb els programes de facturació que ja utilitzen les empreses?
No necessàriament caldrà canviar de programa.
Les empreses hauran de comprovar que el seu proveïdor de software adapta el sistema als requisits establerts per la normativa. Si el programa actual pot actualitzar-se i complir aquests requisits, es podrà continuar utilitzant.
L’Agència Tributària també disposa d’una aplicació gratuïta de facturació en modalitat VERI*FACTU, especialment pensada per a empreses petites i professionals amb necessitats de facturació senzilles.
8. Quins canvis incorporaran les factures?
Entre els canvis més visibles, les factures generades mitjançant un sistema informàtic adaptat hauran d’incorporar un codi QR.
A més, el programa generarà automàticament els corresponents registres de facturació, que quedaran vinculats de manera que es pugui garantir que no han estat manipulats posteriorment.
En cas d’utilitzar la modalitat VERI*FACTU, aquests registres s’enviaran automàticament a l’Agència Tributària.
9. Puc continuar fent factures amb Word o Excel?
La qüestió clau és si s’està utilitzant o no un sistema informàtic de facturació en el sentit que estableix la normativa.
Quan una empresa utilitza un programa o sistema informàtic per gestionar i processar la facturació, aquest haurà de complir els nous requisits. Per tant, les empreses que actualment treballen amb sistemes poc automatitzats o amb eines que no estan preparades per complir la normativa hauran de revisar la seva manera de facturar.
En aquests casos, el període fins al 2028 pot ser una bona oportunitat per valorar amb temps quin sistema s’adapta millor a les necessitats de l’empresa.
10. Què haurien de fer ara les empreses?
L’ajornament dona més marge, però no significa que calgui deixar de preparar-se. Les empreses poden aprofitar aquest període per:
- Consultar amb el seu proveïdor de software si el programa estarà adaptat als nous requisits;
- revisar com gestionen actualment la facturació i detectar possibles necessitats de digitalització;
- coordinar aquesta adaptació amb els futurs requisits de la factura electrònica obligatòria;
- formar les persones responsables de facturació i administració;
- i seguir les novetats normatives durant els pròxims mesos.
En resum, VeriFactu no desapareix: s’ajorna. El nou calendari dona més temps a empreses i professionals i busca que l’adaptació als nous sistemes de facturació es faci de manera coordinada amb la factura electrònica obligatòria.
